中国品牌、翻新设备与稀缺的供应如何重塑叉车市场
物料搬运设备市场正在多个方面同时发生变化。新车需求承压,中国品牌持续扩大市场份额,制造商也越来越重视二手设备。与此同时,二手设备的供应正在减少,欧洲以外的贸易也变得更加困难。Lisman Forklifts 首席执行官 Koen Lisman 分享了他的观点,并解释了为什么他预计当前的低谷之后,将在 2028 年和 2029 年迎来高峰。
要点
- 新车需求承压
- 中国品牌在质量和服务上快速追赶
- 制造商越来越多地自行保留二手设备
- 回流的二手设备更少、磨损更多,部分原因在于新冠疫情
- Koen 预计将出现 V 型低谷,随后在 2028–2029 年迎来高峰
需求承压
物料搬运设备的需求跟随其他行业的需求变化。工厂和物流中心投资时,就会购买设备;投资停滞时,设备需求也随之下降。因此,观察市场必须从客户开始。
“叉车主要用于工业和物流。而这些恰恰是受到重创的行业,尤其是德国的汽车制造和机械工程。国防工业在一定程度上缓解了这一冲击,可持续能源领域的投资也仍在带动设备需求。可以肯定的是,新物料搬运设备的需求正承受压力。市场没有跟上欧洲和全球经济的步伐。总会有一些亮点,但整体情绪是负面多于正面。”
机器人化加速
另一个对物料搬运设备市场影响日益增大的因素是机器人化。“这会蚕食传统设备的市场。目前占比仍然较小,但机器人化预计将快速增长,速度超过任何其他细分市场。”在人力短缺和(大型)企业自动化目标的推动下,全球自动化叉车的占比预计在未来五年内每年增长约 20%。步伐正在加快。“人形机器人与人工智能的快速发展,将使更多企业有能力迈向机器人化。”
“这种增长不会是一条直线。对许多企业来说,全面自动化仍然遥不可及。成本、将自动化融入现有流程,以及合格人才的短缺,都在阻碍推广,因此企业更可能先迈出过渡性的一步,例如在传统设备上加装智能辅助系统,以及投资于降低风险的租赁模式。这样企业可以尝试自动化,而无需一开始就投入大量资金。”
中国来势汹汹
二手叉车和其他物料搬运设备的整体需求正承受压力,而中国制造商日益增强的主导地位进一步加剧了这一压力。“产品组合正受到挑战。传统原厂(OEM)正承受来自中国竞争对手的巨大压力,这使得可分的蛋糕变小了很多。与此同时,石油、原材料、钢材和人工成本在西方上涨,而在中国几乎保持不变。”
中国企业的持续发展是销量下滑的主要因素。与 2023 年的“历史最高点”相比,销量下降了“几十个百分点”。“市场变小不是一个好迹象。现在很大一部分市场由中国制造商供应。”亚洲品牌的质量也实现了飞跃,在欧洲、南美和整个亚洲的立足点越来越稳固。
“看看汽车行业。超过一百家汽车制造商,市场正被淹没。叉车也是如此。品牌和产能都过剩。如今中国经济降温,出口成为中国维持产能的方式。产品变得更具‘进攻性’,也更好了。只有某些机型例外,例如高位前移式叉车、拣选车和窄巷道叉车(VNA),欧洲品牌在这些领域仍然更强。”
欧洲的优势,中国的价格
中国品牌不仅在质量上,在知名度、服务和市场覆盖方面也日益突出。中国国内需求走弱和产能过剩进一步强化了这股推力。依托欧洲的据点,中国品牌离市场更近。“更可靠的交付、本地组装、建立经销网络:中国品牌正在投资欧洲。这让他们赶在即将到来的进口关税之前布局,但同样重要的是,这种做法也为建立欧洲服务网络奠定了基础。而叉车是一种服务型产品。”
欧洲制造商仍有优势,至少目前如此。“他们的设备传统上质量高、符合人体工学,经销商和用户也依赖强大的服务网络。设备出现故障时快速响应、零件有库存:这是欧洲品牌更强的地方。‘欧洲’的短板在于价格。价格差距大到足以让客户转向中国竞争对手,这些客户主要是规模较小的企业。大型物流运营商全天候运转,对他们来说,质量保证最为重要。”
“欧洲制造商提供的全方位服务、背对背租赁合同,在大型车队拥有者面前仍具竞争优势。中国设备的残值仍然偏低,因此总拥有成本(TCO)比表面上看起来更高。但中国已经成熟,竞争力也越来越强。”
原厂转向二手市场
需求下降,加上来自世界其他地区的价格竞争,促使欧洲制造商越来越关注二手市场。进口商和制造商在新车之外,为车龄较新的二手设备留出了更多空间。
“大型制造商越来越多地把二手设备留在自己手中,这一趋势非常明显。”
背后的逻辑很简单:并非所有应用都需要新设备。车载信息系统和数据越来越清楚地呈现了设备的使用情况。“并非所有设备都需要‘重型’配置。一台每天只运行几个小时的设备,不需要为高强度的日常使用而设计。对于大客户来说,新设备与翻新设备混合的车队很有吸引力,因为并非所有设备的使用强度都相同。”
“这也为制造商开辟了新的销售市场。通过专注于二手设备,制造商可以增强面对中国的竞争地位,同时善用自身在零件和供货方面的能力,弥补新车销量的下降。”
翻新后再次上阵
Jungheinrich 是第一个在德国德累斯顿设立“翻新中心”的知名品牌,该厂区的新车产量也随之缩减。Linde 和 Toyota 随后跟进。
“这些品牌能够让二手设备以接近全新的状态重返市场。在很多情况下,这些二手设备几乎可以与新设备相媲美。”
这种做法符合更好地利用产能的需求,也符合可持续发展的理念。企业有义务报告 ESG 表现,即对环境、社会和治理的影响。“在环境方面,让设备拥有第二次生命可以获得高分。再加上竞争和产能的因素,欧洲制造商正在重新定位自己。”
新冠疫情的长期影响
变化同时来自多个方向。工业订单减少,自动化正逐步取代部分传统设备,中国品牌在质量、服务和可及性方面不断进步。欧洲制造商的应对方式,是专注于自身已有的优势:质量、零件和强大的服务网络,如今更延伸到准新设备。除此之外,新冠疫情的影响才刚刚开始显现。
“实际上,可供应的二手设备变少了。数量少了,总量也少了。我称之为‘新冠效应’。疫情期间,供应链中断导致交货期大幅延长。已售出的设备直到 2023 年才交付,因此在此期间几乎没有新设备进入市场。这意味着现在从那几年回流的设备也变少了。如今回流的二手设备在质量和数量上都承受压力,这是新冠疫情的直接结果。”
库存将再次成为关键
数量只是问题的一半。回流设备的状况也比以前更差。“原厂把较好的设备留在自己手中。我们现在买到的设备质量都比以前差:使用时数更高、使用强度更大、磨损更多。”批发商可以通过增值来部分弥补。“轻度翻新可以挽回部分损失的质量,但成本也大幅上涨,尤其是易损件。”这一切都反映在价格上,而价格长期以来一直被中国竞争和疲弱的经济情绪所压制。
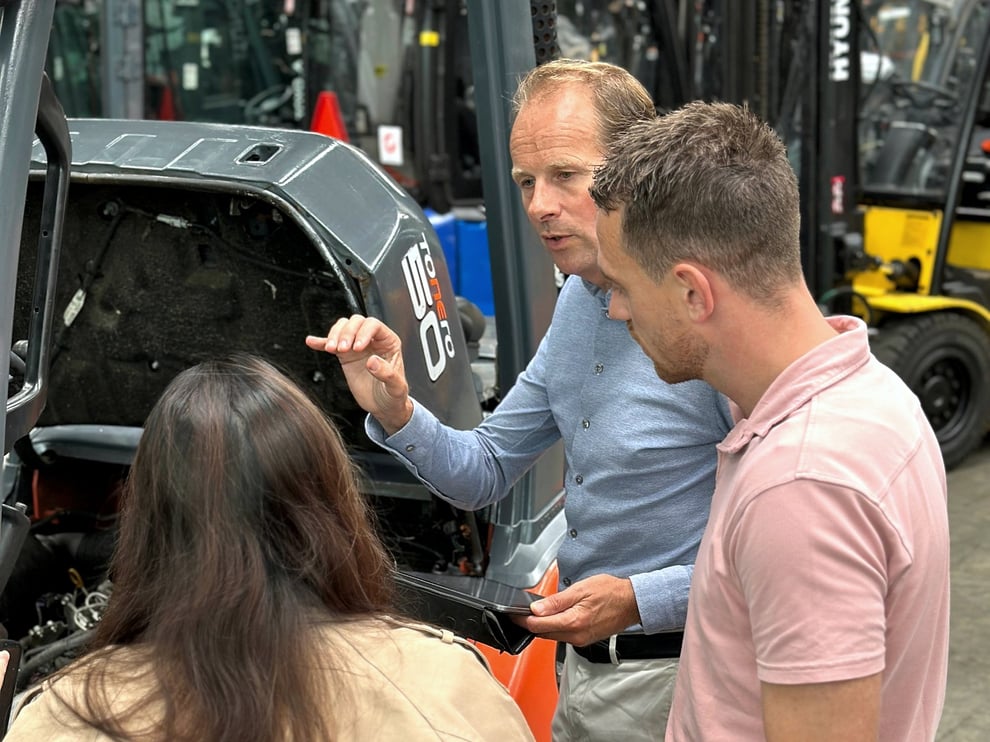
Koen Lisman 在 Lisman Forklifts 检查一台二手叉车。
“现金充裕的批发商目前手握优质库存。但库存很可能会减少,价格也会上涨。”再加上稀缺性和原材料成本上升,结论很清楚:库存将再次成为关键。
压力转移到了买方身上。“批发商的客户目前不为库存而采购,而是需要设备时才购买。按照我预测的市场发展,你很可能会空手而归,那样也就无法满足终端客户的需求。小型零售商将不得不建立自己的小规模库存。这将改变游戏规则。”
此外还有利率问题。“利率正在上升,而且可能继续上升。这样一来,为库存融资就成了另一道门槛。银行在放贷方面并不配合。中小企业将更加依赖与批发商的良好关系,才能持续满足需求。”
贸易转向本地化
承受压力的不只是供应,国际贸易也遭遇壁垒。“欧盟正在团结一致,但在欧洲以外做生意变得越来越复杂。大家都在筑墙。国际贸易的流动不再那么自由,供需双方也更难找到彼此。”
服务全球市场正成为一项“日益严峻的挑战”,原因是不稳定性和成本上升。“石油和柴油价格推高了运费,削弱了我们在欧洲享有的自由流通优势。海运价格实惠但速度慢,而且需要预先垫资。陆运则正好相反。”
“打个比方:我们最常用路线的运输成本翻了一番。同一时期,我们设备的价格上涨了 5%。”想要保持盈利,就必须调整方向。“本地买卖正变得越来越重要,无论是出于经济原因还是可持续发展的考虑。”
V 型低谷
“过去的低迷时期显示,形势可以多快逆转。2009 年,欧洲订单下降了近一半。2010 年反弹了三分之一,2011 年又增长了近四分之一。新冠疫情则不同:订单量几乎没有下降,但交付大幅延迟。所以 V 型主要体现在开票和交付上,而不是销量上。这一次,我预计会出现 V 型低谷,随后在 2028 年和 2029 年迎来高峰。”
“原因在于设备的生命周期。叉车租赁合同通常为期约五年。2020 年和 2021 年几乎没有生产的设备,现在不会回流:这就是低谷。2022 年和 2023 年在疫情积压订单消化后交付的设备,将在大约 2027 年至 2029 年间陆续租约到期。”
叉车周期一览
| 时期 | 发生了什么 |
|---|---|
| 2020–2021 | 受新冠疫情影响,几乎没有新设备交付 |
| 2022–2023 | 疫情积压订单陆续交付 |
| 现在 | 回流的二手设备很少:低谷 |
| 2027–2029 | 2022–2023 年交付的设备租约到期:高峰 |
“不过时间点并不固定:在经济不确定时期,许多车队拥有者会选择延长租约而不是更新,这可能会拉长周期。此外,经济正在谨慎复苏,德国在国防和基础设施方面的投资将支撑增长直至 2028 年。”
这对您的库存意味着什么?
优质二手设备越来越难找。请查看下方的现有库存,或联系您的区域经理,讨论您的需求。

您所在市场的情况如何?
欢迎在下方留言,分享您的经验或看法。Koen 和我们的团队期待您的观点。