Comment les marques chinoises, le reconditionnement et la rareté de l’offre transforment le marché du chariot élévateur
Le marché de la manutention évolue sur plusieurs fronts à la fois. La demande de machines neuves est sous pression, les marques chinoises gagnent du terrain et les constructeurs se tournent de plus en plus vers les machines d’occasion. Dans le même temps, l’offre de machines d’occasion se réduit, tandis que le commerce hors d’Europe devient plus difficile. Koen Lisman, CEO de Lisman Forklifts, partage sa vision et explique pourquoi il s’attend à ce que le creux actuel soit suivi d’un pic en 2028 et 2029.
Les points clés
- La demande de machines neuves est sous pression
- Les marques chinoises rattrapent leur retard en qualité et en service
- Les constructeurs conservent eux-mêmes de plus en plus de machines d’occasion
- Moins de machines d’occasion reviennent sur le marché, et elles sont plus usées, notamment à cause du Covid
- Koen s’attend à un creux en V, suivi d’un pic en 2028–2029
Une demande sous pression
La demande de matériel de manutention suit celle des autres secteurs. Là où les usines et les centres de distribution investissent, on achète des machines ; là où cela ralentit, la demande de machines recule aussi. Toute analyse du marché commence donc par le client.
« Les chariots élévateurs sont surtout utilisés dans l’industrie et la logistique. Ce sont précisément les secteurs qui ont été durement touchés, en particulier en Allemagne si l’on regarde l’industrie automobile et la construction mécanique. L’industrie de la défense compense en partie, et les investissements dans les énergies renouvelables restent un moteur de la demande d’équipements. Ce qui est clair, c’est que la demande de matériel de manutention neuf est sous pression. Le marché ne suit pas le rythme de l’économie européenne et mondiale. Il y a toujours quelques points positifs, mais le sentiment est plutôt négatif que positif. »
La robotisation s’accélère
Un autre facteur pèse de plus en plus sur le marché de la manutention : la robotisation. « Elle entraîne une cannibalisation des machines conventionnelles. Sa part reste encore relativement faible, mais la robotisation devrait connaître une forte croissance. Plus rapide que tout autre segment. » Portée par la pénurie de personnel et les ambitions d’automatisation des (grandes) entreprises, la part des chariots automatisés dans le monde devrait progresser d’environ 20 % par an au cours des cinq prochaines années. Le rythme s’accélère. « Le développement rapide des humanoïdes, combiné à l’IA, va mettre la robotisation à la portée d’un public beaucoup plus large. »
« Cette croissance ne sera pas linéaire. L’automatisation complète reste un pas trop grand pour de nombreuses entreprises. Les coûts, l’intégration de l’automatisation dans les processus existants et le manque de personnel qualifié freinent son déploiement. Les entreprises passeront donc plutôt d’abord par une étape intermédiaire. Pensez aux systèmes d’assistance intelligents sur les machines conventionnelles et aux investissements dans des modèles de location et de leasing qui réduisent le risque. Cela permet de tester l’automatisation sans devoir investir massivement tout de suite. »
La Chine passe à l’offensive
La demande globale de chariots élévateurs d’occasion et d’autres équipements de manutention est sous pression. Cette pression est renforcée par la domination croissante des fabricants chinois. « Le mix produit est remis en question. Les OEM traditionnels subissent une forte pression de la part des concurrents chinois. Le gâteau à partager devient ainsi beaucoup plus petit. Dans le même temps, les coûts du pétrole, des matières premières, de l’acier et de la main-d’œuvre ont augmenté en Occident, alors qu’ils sont restés pratiquement stables en Chine. »
La progression continue des acteurs chinois est un facteur majeur de la baisse des ventes. Par rapport au « record historique » de 2023, les ventes ont reculé de « plusieurs dizaines de pour cent ». « Le fait que le marché soit plus petit n’est pas bon signe. Une grande partie du marché est désormais servie par des fabricants chinois. » Les marques asiatiques font également un bond en qualité et s’implantent toujours plus solidement en Europe, en Amérique du Sud et dans toute l’Asie.
« Regardez l’industrie automobile. Avec plus d’une centaine de constructeurs, le marché est inondé. Il en va de même pour les chariots élévateurs. Il y a une surabondance de marques et de capacités de production. Maintenant que l’économie chinoise ralentit, la Chine maintient ses capacités de production en vendant à l’étranger. Le produit est devenu plus « agressif », et aussi meilleur. À l’exception de certains types de machines, comme les chariots à mât rétractable à grande levée, les préparateurs de commandes et les chariots VNA, pour lesquels les marques européennes restent plus fortes. »
L’avance de l’Europe, le prix de la Chine
Ce n’est pas seulement en qualité, mais aussi en visibilité, en service et en présence que les marques chinoises occupent une place de plus en plus importante sur le marché. Cette poussée est renforcée par l’affaiblissement de la demande intérieure en Chine et par la surcapacité de production. Depuis des plateformes européennes, les marques chinoises se rapprochent du marché. « Une plus grande fiabilité de livraison, l’assemblage local, la construction d’un réseau de concessionnaires : les marques chinoises investissent en Europe. Cela leur permet d’anticiper les droits d’importation qui se profilent, mais tout aussi important, cette approche pose aussi les bases d’un réseau de service européen. Et le chariot élévateur est un produit de service. »
Les constructeurs européens gardent une longueur d’avance. Pour l’instant. « Leurs machines sont traditionnellement de grande qualité et ergonomiques, et les concessionnaires comme les utilisateurs s’appuient sur un solide réseau de service. Des délais d’intervention courts en cas de panne, des pièces en stock : c’est là que les marques européennes sont plus fortes. Là où « l’Europe » est en retrait, c’est sur le prix. L’écart de prix est suffisamment important pour pousser malgré tout les clients vers le concurrent chinois. Il s’agit surtout de petites entreprises. Les grands opérateurs logistiques tournent 24 heures sur 24, et pour eux, la garantie de qualité est primordiale. »
« Les contrats de leasing full-service back-to-back proposés par les constructeurs européens leur donnent encore un avantage concurrentiel auprès des grands propriétaires de flottes. Les machines chinoises ont en outre encore une faible valeur résiduelle, de sorte que le coût total de possession (TCO) est plus élevé qu’il n’y paraît à première vue. Mais la Chine a mûri et est devenue plus compétitive. »
Les OEM se tournent vers l’occasion
La baisse de la demande et la concurrence sur les prix venue d’autres régions du monde poussent les constructeurs européens à s’intéresser de plus en plus au marché de l’occasion. Importateurs et constructeurs font davantage de place dans leur gamme aux machines d’occasion récentes, à côté des machines neuves.
« Les grands constructeurs conservent de plus en plus eux-mêmes les machines d’occasion, et cette évolution est très clairement visible. »
Le raisonnement est simple : toutes les applications ne nécessitent pas une machine neuve. La télématique et les données donnent une image de plus en plus précise de l’utilisation des machines. « Tout ne doit pas forcément être « heavy duty ». Une machine qui ne tourne que quelques heures par jour n’a pas besoin d’être conçue pour un usage quotidien intensif. Pour un grand client, une flotte mixte de machines neuves et reconditionnées est donc une proposition solide, car toutes les machines ne sont pas utilisées avec la même intensité. »
« Cela ouvre aussi un nouveau débouché pour les constructeurs. En misant sur les machines d’occasion, ils renforcent leur position concurrentielle face à la Chine. Ils tirent également parti de leurs propres capacités en pièces et en disponibilité. Cela compense la baisse des ventes de machines neuves. »
Reconditionnées et prêtes à repartir
Jungheinrich a été le premier « grand nom » à créer un « centre de reconditionnement » à Dresde (Allemagne). La production de machines neuves sur ce site a ainsi été réduite. Linde et Toyota ont suivi cet exemple.
« Ces marques sont capables de remettre des machines d’occasion sur le marché dans un état proche du neuf. Dans de nombreux cas, les machines d’occasion sont presque comparables à une machine neuve. »
Cette approche répond au besoin de mieux utiliser les capacités et s’inscrit dans une démarche de durabilité. Les entreprises sont tenues de rendre compte de leurs performances ESG : leur impact sur l’environnement, les personnes et la gouvernance. « Sur le plan environnemental, donner une seconde vie aux machines est un vrai atout. Ajoutez-y la concurrence et les capacités, et les constructeurs européens se réinventent. »
L’ombre portée du Covid
Le changement vient de plusieurs directions à la fois. L’industrie commande moins, l’automatisation remplace peu à peu une partie des machines conventionnelles et les marques chinoises progressent en qualité, en service et en accessibilité. Les constructeurs européens réagissent en misant sur ce qu’ils ont déjà en interne : la qualité, les pièces et un solide réseau de service, désormais étendu aux machines quasi neuves. Et à cela s’ajoutent les effets de la pandémie de Covid, qui ne deviennent visibles que maintenant.
« Il y a effectivement moins de machines d’occasion disponibles. Moins en nombre, moins en volume. J’appelle cela « l’effet Covid ». Pendant la pandémie, les perturbations des chaînes d’approvisionnement ont fait exploser les délais de livraison. Des machines vendues n’ont été livrées qu’en 2023, si bien que pratiquement aucune machine neuve n’est arrivée sur le marché entre-temps. Cela signifie qu’aujourd’hui, moins de machines reviennent de ces années-là. Le volume de machines d’occasion qui reviennent aujourd’hui est sous pression, tant en qualité qu’en quantité. C’est une conséquence directe du Covid. »
Le stock redevient essentiel
La quantité n’est que la moitié du problème. Les machines qui reviennent sont en moins bon état qu’avant. « Les OEM conservent les meilleures machines. Tout ce que nous achetons aujourd’hui est de moins bonne qualité qu’avant : plus d’heures au compteur, une utilisation plus intensive, plus d’usure. » Les grossistes peuvent compenser en partie en apportant de la valeur ajoutée. « Un reconditionnement léger permet de récupérer une partie de la qualité perdue, mais les coûts ont eux aussi fortement augmenté, en particulier pour les pièces d’usure. » Tout cela se répercute sur les prix, longtemps contenus par la concurrence chinoise et un climat économique morose.
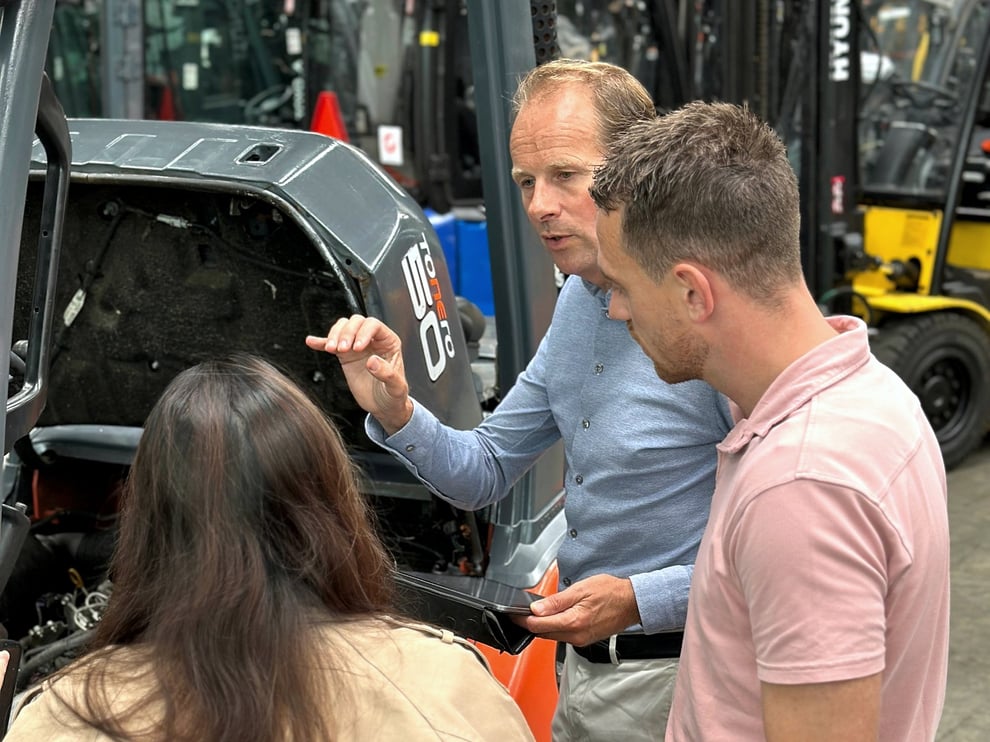
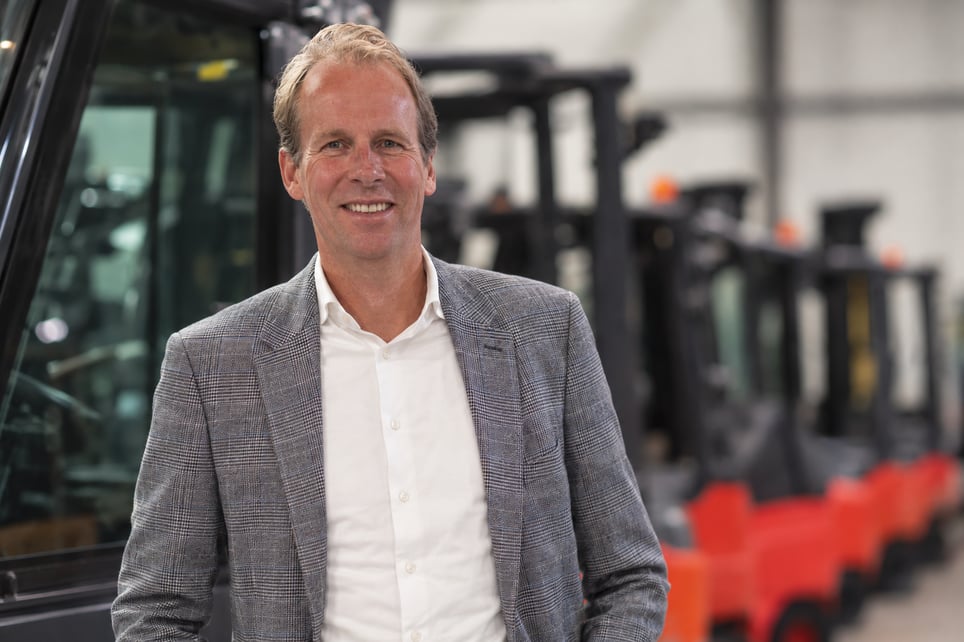
Koen Lisman inspecte un chariot élévateur d’occasion chez Lisman Forklifts.
« Les grossistes qui disposent de liquidités sont actuellement assis sur un bon stock. Mais il est très probable que le stock va diminuer et que les prix vont augmenter. » Si l’on ajoute la rareté et la hausse du coût des matières premières, la conclusion est claire : le stock redevient essentiel.
La pression se déplace vers les acheteurs. « Les clients des grossistes n’achètent pas pour constituer du stock en ce moment ; ils achètent quand ils ont besoin d’une machine. Avec l’évolution du marché que je prévois, il y a de fortes chances de repartir les mains vides. Et alors, vous ne pouvez plus répondre à la demande de vos clients finaux. Les petits revendeurs devront constituer eux-mêmes de petits stocks. Cela change la donne. »
Il y a aussi les taux d’intérêt. « Ils augmentent et pourraient continuer à augmenter. Le financement du stock devient alors un obstacle supplémentaire. Les banques ne sont pas coopératives lorsqu’il s’agit d’accorder des crédits. Les PME deviennent encore plus dépendantes d’une bonne relation avec les grossistes pour continuer à répondre à la demande. »
Le commerce se relocalise
L’offre n’est pas la seule sous tension. Le commerce international se heurte lui aussi à des obstacles. « L’Union européenne resserre les rangs, mais faire des affaires hors d’Europe devient plus compliqué. Tout le monde érige des murs. Le commerce international circule moins librement, et l’offre et la demande ont donc plus de mal à se rencontrer. »
Servir le marché mondial devient un « défi croissant », sous l’effet de l’instabilité et de la hausse des coûts. « Les prix du pétrole et du diesel font grimper les coûts de fret, ce qui grignote l’avantage de la libre circulation dont nous bénéficions en Europe. Le fret maritime est abordable mais lent, et il faut le préfinancer. Pour le transport routier, c’est l’inverse. »
« Pour donner un ordre de grandeur : les coûts de transport sur les routes que nous utilisons le plus ont doublé. Sur la même période, les prix de nos machines ont augmenté de cinq pour cent. » Pour rester rentable, il faut changer de cap. « Acheter et vendre localement devient plus important, pour des raisons économiques et de durabilité. »
Un creux en V
« Les crises précédentes montrent à quelle vitesse la tendance peut s’inverser. En 2009, les commandes européennes ont chuté de près de moitié. Elles ont rebondi d’un tiers en 2010 et de près d’un quart en 2011. Le Covid a été différent : les prises de commandes ont à peine baissé, mais les livraisons ont été massivement retardées. Le V se situait donc surtout dans la facturation et la livraison, beaucoup moins dans les volumes de vente. Cette fois, je m’attends à un creux en V, suivi d’un pic en 2028 et 2029. »
« L’explication se trouve dans le cycle de vie des machines. Les contrats de leasing de chariots élévateurs durent généralement environ cinq ans. Ce qui a été à peine produit en 2020 et 2021 ne revient pas aujourd’hui : c’est le creux. Ce qui a été livré en 2022 et 2023, une fois le retard lié au Covid résorbé, commencera à sortir de leasing entre 2027 et 2029 environ. »
Le cycle du chariot élévateur en un coup d’œil
| Période | Ce qui se passe |
|---|---|
| 2020–2021 | Pratiquement aucune machine neuve livrée à cause du Covid |
| 2022–2023 | Livraison du retard accumulé pendant le Covid |
| Aujourd’hui | Peu de machines d’occasion reviennent : le creux |
| 2027–2029 | Les machines de 2022–2023 sortent de leasing : le pic |
« Le calendrier n’est toutefois pas figé : en période d’incertitude économique, de nombreux propriétaires de flottes prolongent leurs contrats de leasing au lieu de les renouveler, ce qui peut allonger le cycle. Parallèlement, on observe une reprise économique prudente, les investissements allemands dans la défense et les infrastructures soutenant la croissance jusqu’en 2028. »
Qu’est-ce que cela signifie pour votre stock ?
Les bonnes machines d’occasion sont de plus en plus difficiles à trouver. Découvrez notre stock actuel ou contactez votre Area Manager pour discuter de vos besoins.