Wie chinesische Marken, Refurbishment und knappes Angebot den Staplermarkt verändern
Der Markt für Flurförderzeuge verändert sich an mehreren Fronten gleichzeitig. Die Nachfrage nach Neugeräten steht unter Druck, chinesische Marken gewinnen an Boden und Hersteller konzentrieren sich immer stärker auf Gebrauchtgeräte. Gleichzeitig schrumpft das Angebot an Gebrauchtgeräten, während der Handel außerhalb Europas schwieriger wird. Koen Lisman, CEO von Lisman Forklifts, gibt seine Einschätzung und erklärt, warum er erwartet, dass auf die aktuelle Talsohle ein Höhepunkt in den Jahren 2028 und 2029 folgt.
Das Wichtigste in Kürze
- Die Nachfrage nach Neugeräten steht unter Druck
- Chinesische Marken holen bei Qualität und Service schnell auf
- Hersteller behalten Gebrauchtgeräte immer häufiger selbst
- Es kommen weniger und stärker abgenutzte Gebrauchtgeräte zurück, auch wegen Corona
- Koen erwartet eine V-förmige Talsohle, gefolgt von einem Höhepunkt 2028–2029
Nachfrage unter Druck
Die Nachfrage nach Flurförderzeugen folgt der Nachfrage in anderen Branchen. Wo Fabriken und Distributionszentren investieren, werden Geräte gekauft; wo das stockt, sinkt auch die Nachfrage nach Geräten. Jeder Blick auf den Markt beginnt daher beim Kunden.
„Gabelstapler werden vor allem in der Industrie und in der Logistik eingesetzt. Genau diese Branchen haben schwere Schläge einstecken müssen, besonders in Deutschland, wenn man auf die Automobilindustrie und den Maschinenbau schaut. Das wird teilweise durch die Rüstungsindustrie abgefedert, und Investitionen in erneuerbare Energien bleiben ein Treiber der Nachfrage nach Geräten. Klar ist: Die Nachfrage nach neuen Flurförderzeugen steht unter Druck. Der Markt hält mit der europäischen und der Weltwirtschaft nicht Schritt. Es gibt immer ein paar Lichtblicke, aber die Stimmung ist eher negativ als positiv.“
Robotisierung nimmt Fahrt auf
Ein weiterer Faktor mit wachsendem Einfluss auf den Markt für Flurförderzeuge ist die Robotisierung. „Das führt zu einer Kannibalisierung konventioneller Geräte. Der Anteil ist noch relativ klein, aber für die Robotisierung wird ein starkes Wachstum erwartet. Schneller als in jedem anderen Segment.“ Getrieben durch den Personalmangel und die Automatisierungsziele (größerer) Unternehmen soll der Anteil automatisierter Stapler weltweit in den nächsten fünf Jahren um rund 20 Prozent pro Jahr wachsen. Das Tempo zieht an. „Die rasante Entwicklung von Humanoiden in Kombination mit KI wird den Schritt zur Robotisierung für einen viel breiteren Kreis erreichbar machen.“
„Dieses Wachstum wird nicht geradlinig verlaufen. Vollautomatisierung ist für viele Unternehmen noch ein Schritt zu weit. Kosten, die Integration der Automatisierung in bestehende Prozesse und der Mangel an qualifiziertem Personal bremsen die Einführung. Unternehmen werden daher eher zuerst einen Zwischenschritt machen. Denken Sie an intelligente Assistenzsysteme auf konventionellen Geräten und an Investitionen in Miet- und Leasingmodelle, die das Risiko senken. So bleibt Raum, Automatisierung auszuprobieren, ohne sofort stark investieren zu müssen.“
China macht ernst
Die Gesamtnachfrage nach gebrauchten Gabelstaplern und anderen Flurförderzeugen steht unter Druck. Verstärkt wird dieser Druck durch die wachsende Dominanz chinesischer Hersteller. „Der Produktmix wird infrage gestellt. Traditionelle OEMs spüren großen Druck durch die chinesische Konkurrenz. Dadurch wird der Kuchen, der verteilt werden kann, deutlich kleiner. Gleichzeitig sind die Kosten für Öl, Rohstoffe, Stahl und Arbeit im Westen gestiegen und in China nahezu gleich geblieben.“
Der anhaltende Vormarsch chinesischer Anbieter ist ein wesentlicher Grund für die sinkenden Verkaufszahlen. Im Vergleich zum „Allzeithoch“ im Jahr 2023 ist der Absatz um „mehrere zehn Prozent“ gesunken. „Dass der Markt kleiner ist, ist kein gutes Zeichen. Ein großer Teil des Marktes wird inzwischen von chinesischen Herstellern bedient.“ Die asiatischen Marken machen zudem einen Qualitätssprung und fassen in Europa, Südamerika und ganz Asien immer stärker Fuß.
„Schauen Sie auf die Automobilindustrie. Mit mehr als hundert Autoherstellern wird der Markt überschwemmt. Bei Gabelstaplern ist es nicht anders. Es gibt ein Überangebot an Marken und an Produktionskapazität. Jetzt, wo sich die chinesische Wirtschaft abkühlt, hält China seine Produktionskapazität durch den Verkauf ins Ausland aufrecht. Es ist ein ‚aggressiveres‘ Produkt geworden, und auch ein besseres. Mit Ausnahme bestimmter Gerätetypen wie Schubmaststapler mit großer Hubhöhe, Kommissionierer und Schmalgangstapler, bei denen europäische Marken weiterhin stärker sind.“
Europas Vorsprung, Chinas Preis
Nicht nur bei der Qualität, sondern auch bei Sichtbarkeit, Service und Reichweite nehmen chinesische Marken eine immer prominentere Position im Markt ein. Verstärkt wird dieser Vorstoß durch die schwächere Inlandsnachfrage in China und Überkapazitäten in der Produktion. Von europäischen Standorten aus sind chinesische Marken näher am Markt. „Höhere Lieferzuverlässigkeit, Montage vor Ort, Aufbau eines Händlernetzes: Chinesische Marken investieren in Europa. Damit kommen sie drohenden Einfuhrzöllen zuvor, aber genauso wichtig ist, dass dieser Ansatz auch die Grundlage für ein europäisches Servicenetz legt. Und Gabelstapler sind ein Serviceprodukt.“
Europäische Hersteller haben noch einen Vorsprung. Vorerst. „Ihre Geräte sind traditionell von hoher Qualität und ergonomisch durchdacht, und Händler wie Anwender verlassen sich auf ein starkes Servicenetz. Schnelle Reaktionszeiten bei einer Störung, Ersatzteile auf Lager: Da sind europäische Marken stärker. Wo ‚Europa‘ zurückliegt, ist der Preis. Der Preisunterschied ist groß genug, um Kunden trotzdem zum chinesischen Wettbewerber zu treiben. Das sind vor allem kleinere Betriebe. Große Logistikdienstleister arbeiten rund um die Uhr, und für sie hat eine Qualitätsgarantie oberste Priorität.“
„Die Full-Service- und Back-to-Back-Leasingverträge, die europäische Hersteller anbieten, verschaffen ihnen bei großen Flottenbetreibern noch einen Wettbewerbsvorteil. Chinesische Geräte haben zudem noch einen niedrigen Restwert, sodass die Gesamtbetriebskosten (TCO) höher sind, als es auf den ersten Blick scheint. Aber China ist erwachsen geworden und wettbewerbsfähiger.“
OEMs setzen auf Gebrauchtgeräte
Sinkende Nachfrage und Preiswettbewerb aus anderen Teilen der Welt führen dazu, dass europäische Hersteller sich zunehmend dem Gebrauchtmarkt zuwenden. Importeure und Hersteller schaffen in ihrem Sortiment neben Neugeräten mehr Platz für junge Gebrauchtgeräte.
„Große Hersteller behalten Gebrauchtgeräte zunehmend selbst, und diese Entwicklung ist sehr deutlich sichtbar.“
Der Gedanke dahinter ist einfach: Nicht jede Anwendung braucht ein Neugerät. Telematik und Daten geben ein immer klareres Bild davon, wie Geräte genutzt werden. „Nicht alles muss ‚Heavy Duty‘ sein. Ein Gerät, das nur ein paar Stunden am Tag läuft, muss nicht für den intensiven täglichen Einsatz gebaut sein. Für einen großen Kunden ist eine gemischte Flotte aus neuen und aufbereiteten Geräten deshalb ein starkes Angebot, denn nicht alle Geräte werden gleich intensiv genutzt.“
„Für Hersteller eröffnet das außerdem einen neuen Absatzmarkt. Mit dem Fokus auf Gebrauchtgeräte stärken sie ihre Wettbewerbsposition gegenüber China. Zudem nutzen sie ihre eigenen Kapazitäten bei Ersatzteilen und Verfügbarkeit. Das gleicht den Rückgang beim Verkauf von Neugeräten aus.“
Aufbereitet und wieder einsatzbereit
Jungheinrich war der erste „große Name“, der ein „Refurbishment-Center“ in Dresden eingerichtet hat. Die Produktion von Neugeräten an diesem Standort wurde dadurch zurückgefahren. Linde und Toyota sind diesem Beispiel gefolgt.
„Diese Marken sind in der Lage, Gebrauchtgeräte in neuwertigem Zustand wieder auf den Markt zu bringen. In vielen Fällen sind die Gebrauchtgeräte fast mit einem Neugerät vergleichbar.“
Dieser Ansatz passt zum Bedarf, Kapazitäten besser zu nutzen, und zum Nachhaltigkeitsversprechen. Unternehmen sind verpflichtet, über ihre ESG-Leistung zu berichten: ihre Auswirkungen auf Umwelt, Menschen und Unternehmensführung. „Auf der Umweltseite punktet man, indem man Geräten ein zweites Leben gibt. Kommen Wettbewerb und Kapazität hinzu, führt das dazu, dass europäische Hersteller sich neu erfinden.“
Der lange Schatten von Corona
Die Veränderung kommt aus mehreren Richtungen gleichzeitig. Die Industrie bestellt weniger, die Automatisierung übernimmt langsam einen Teil der konventionellen Geräte und chinesische Marken holen bei Qualität, Service und Erreichbarkeit auf. Europäische Hersteller reagieren, indem sie sich auf das konzentrieren, was sie bereits im Haus haben: Qualität, Ersatzteile und ein starkes Servicenetz, das nun auf nahezu neue Geräte ausgeweitet wird. Und hinzu kommt, dass die Folgen der Corona-Pandemie erst jetzt richtig sichtbar werden.
„Es werden tatsächlich weniger Gebrauchtgeräte verfügbar. Weniger in der Anzahl, weniger im Volumen. Ich nenne das den ‚Corona-Effekt‘. Während der Pandemie haben Störungen in den Lieferketten die Lieferzeiten in die Höhe schießen lassen. Bereits verkaufte Geräte wurden erst 2023 ausgeliefert, sodass in der Zwischenzeit kaum neue Geräte auf den Markt kamen. Das bedeutet, dass jetzt weniger Geräte aus diesen Jahren zurückkommen. Der Bestand an Gebrauchtgeräten, die heute zurückkommen, steht unter Druck, sowohl in der Qualität als auch in der Menge. Das ist eine direkte Folge von Corona.“
Bestand wird wieder entscheidend
Die Menge ist nur die halbe Wahrheit. Die Geräte, die zurückkommen, sind in schlechterem Zustand als früher. „OEMs behalten die besseren Geräte. Alles, was wir jetzt einkaufen, ist von geringerer Qualität als früher: mehr Betriebsstunden, härterer Einsatz, mehr Verschleiß.“ Großhändler können das teilweise durch Wertschöpfung ausgleichen. „Ein leichtes Refurbishment kann einen Teil der verlorenen Qualität ausgleichen, aber auch die Kosten sind stark gestiegen, besonders für Verschleißteile.“ All das schlägt sich in den Preisen nieder, die lange durch die chinesische Konkurrenz und eine schwache Konjunkturstimmung gedrückt wurden.
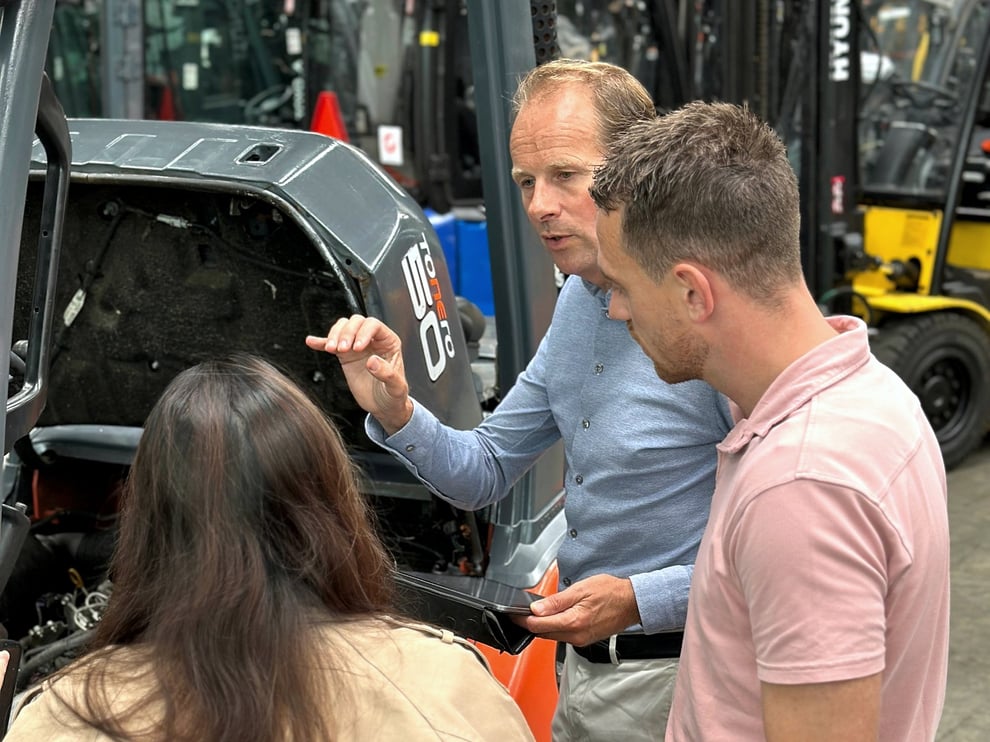
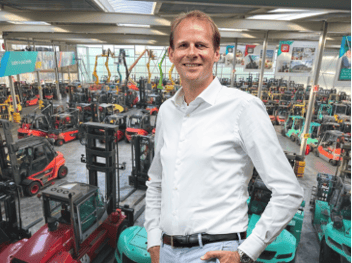
Koen Lisman prüft einen gebrauchten Gabelstapler bei Lisman Forklifts.
„Großhändler mit starker Liquidität sitzen im Moment auf gutem Bestand. Aber es ist sehr wahrscheinlich, dass der Bestand schrumpft und die Preise steigen.“ Rechnet man Knappheit und steigende Rohstoffkosten hinzu, ist die Schlussfolgerung klar: Bestand wird wieder entscheidend.
Der Druck verlagert sich auf die Käufer. „Die Kunden der Großhändler kaufen im Moment nicht auf Lager; sie kaufen, wenn sie ein Gerät brauchen. Mit der Marktentwicklung, die ich erwarte, ist die Chance groß, dass man leer ausgeht. Dann kann man auch die Nachfrage der Endkunden nicht bedienen. Die kleinen Händler werden selbst kleine Lagerbestände aufbauen müssen. Das ist ein Game Changer.“
Hinzu kommen die Zinsen. „Sie steigen und könnten weiter steigen. Die Finanzierung von Lagerbestand wird dann zu einer weiteren Hürde. Banken zeigen sich bei der Kreditvergabe nicht kooperativ. KMU werden noch abhängiger von einer guten Beziehung zu Großhändlern, um die Nachfrage weiter bedienen zu können.“
Der Handel wird lokaler
Nicht nur das Angebot steht unter Druck. Auch der internationale Handel stößt auf Hindernisse. „Die Europäische Union rückt enger zusammen, aber Geschäfte außerhalb Europas werden komplizierter. Jeder baut Mauern. Der internationale Handel fließt weniger frei, deshalb finden Angebot und Nachfrage schwerer zueinander.“
Den Weltmarkt zu bedienen, wird zu einer „wachsenden Herausforderung“, getrieben durch Instabilität und steigende Kosten. „Öl- und Dieselpreise treiben die Frachtkosten nach oben, und das zehrt am Vorteil des freien Warenverkehrs, den wir in Europa genießen. Seefracht ist günstig, aber langsam, und man muss sie vorfinanzieren. Beim Straßentransport ist es umgekehrt.“
„Zur Einordnung: Die Transportkosten auf unseren meistgenutzten Strecken haben sich verdoppelt. Im selben Zeitraum sind die Preise unserer Geräte um fünf Prozent gestiegen.“ Wer profitabel bleiben will, muss umsteuern. „Lokal einzukaufen und zu verkaufen wird wichtiger, aus wirtschaftlichen Gründen und aus Gründen der Nachhaltigkeit.“
Eine V-förmige Talsohle
„Frühere Abschwünge zeigen, wie schnell sich das Blatt wenden kann. 2009 sind die europäischen Auftragseingänge um fast die Hälfte eingebrochen. 2010 sind sie um ein Drittel und 2011 um fast ein Viertel wieder gestiegen. Corona war anders: Der Auftragseingang ist kaum gesunken, aber die Auslieferungen haben sich massiv verzögert. Das V zeigte sich also vor allem bei Fakturierung und Auslieferung, weniger bei den Absatzmengen. Diesmal erwarte ich eine V-förmige Talsohle, gefolgt von einem Höhepunkt in den Jahren 2028 und 2029.“
„Die Erklärung liegt im Lebenszyklus der Geräte. Leasingverträge für Gabelstapler laufen in der Regel rund fünf Jahre. Was 2020 und 2021 kaum produziert wurde, kommt jetzt nicht zurück: Das ist die Talsohle. Was 2022 und 2023 ausgeliefert wurde, nachdem der Corona-Rückstand abgearbeitet war, wird ungefähr zwischen 2027 und 2029 aus dem Leasing zurückkommen.“
Der Staplerzyklus auf einen Blick
| Zeitraum | Was passiert |
|---|---|
| 2020–2021 | Wegen Corona kaum neue Geräte ausgeliefert |
| 2022–2023 | Corona-Rückstand ausgeliefert |
| Jetzt | Wenige Gebrauchtgeräte kommen zurück: die Talsohle |
| 2027–2029 | Geräte aus 2022–2023 kommen aus dem Leasing: der Höhepunkt |
„Der Zeitpunkt steht allerdings nicht fest: In Zeiten wirtschaftlicher Unsicherheit verlängern viele Flottenbetreiber ihre Leasingverträge, statt sie zu erneuern, was den Zyklus strecken kann. Daneben gibt es eine vorsichtige wirtschaftliche Erholung, wobei deutsche Investitionen in Verteidigung und Infrastruktur das Wachstum bis 2028 stützen.“
Was bedeutet das für Ihren Bestand?
Gute Gebrauchtgeräte werden immer schwerer zu finden. Sehen Sie sich unseren aktuellen Bestand an oder kontaktieren Sie Ihren Area Manager, um Ihren Bedarf zu besprechen.